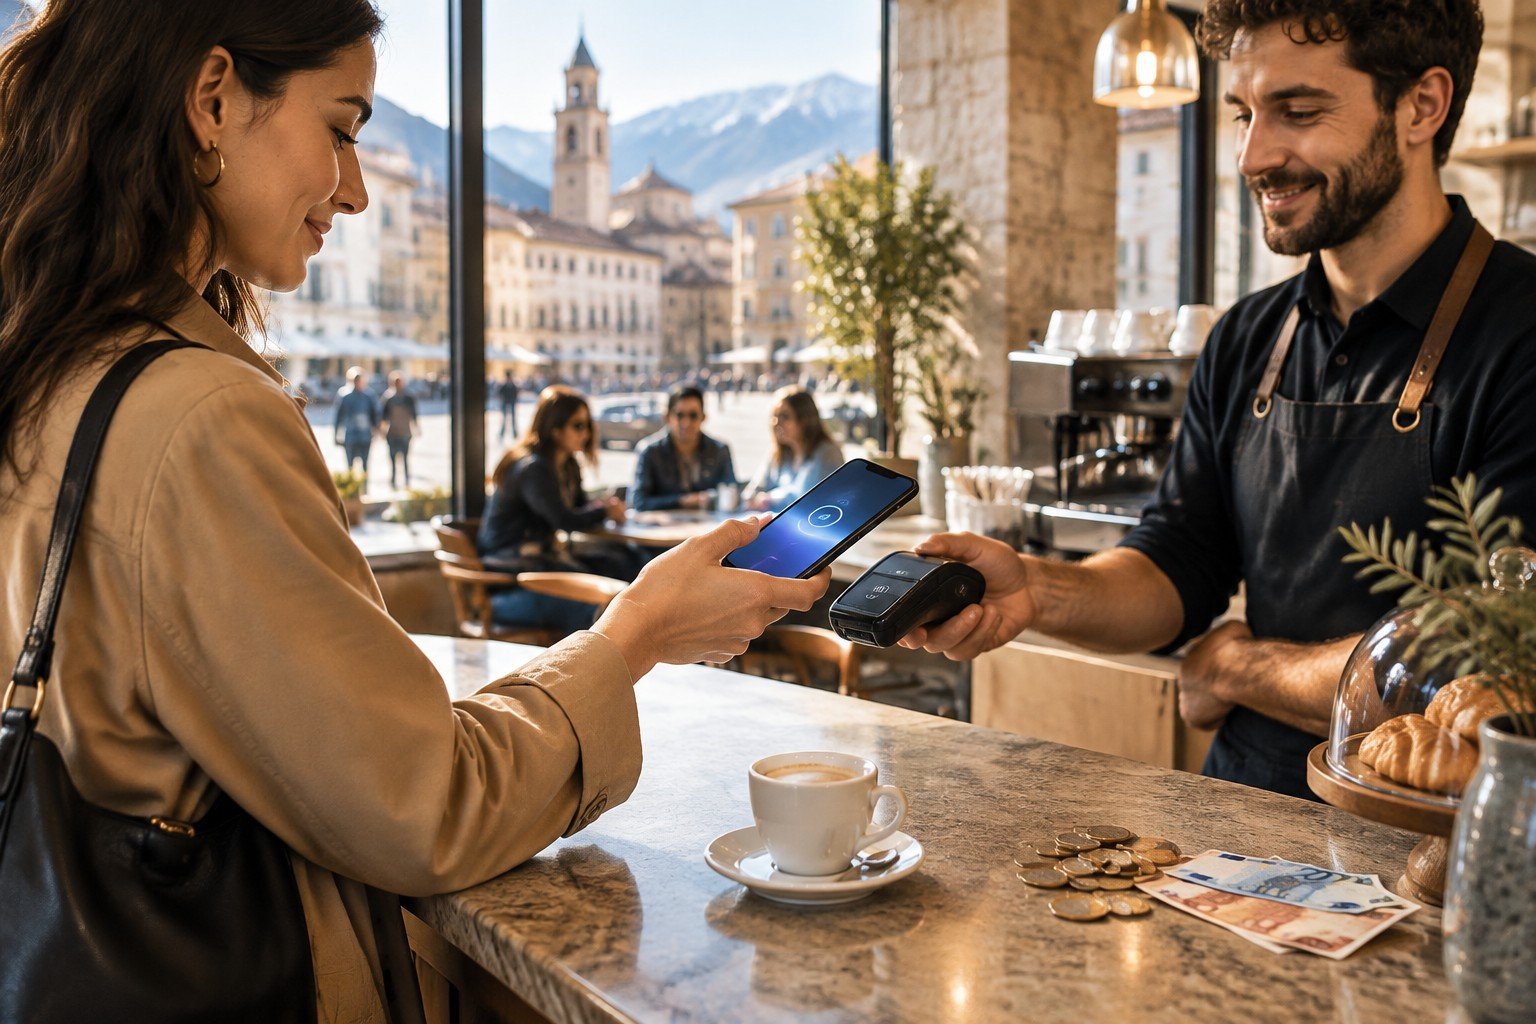
A Cuneo il confronto pubblico sull’euro digitale mette al centro il futuro dei pagamenti in Italia: come funzionerà la moneta europea, quali limiti e tutele offrirà a cittadini e imprese e quali decisioni restano da prendere.
Confindustria Cuneo ha riunito istituzioni europee, banche, ricercatori e imprese per discutere come l’euro digitale possa entrare nei pagamenti di tutti i giorni, dal caffè comprato in negozio agli acquisti online. Elena Boretto, direttrice amministrativa finanziaria dell’associazione, ha organizzato e introdotto l’incontro. Al centro, una questione concreta: quale alternativa offrirebbe a cittadini ed esercenti, mantenendo accanto a sé il contante?
Per Bartolomeo Salomone, vicepresidente di Confindustria Cuneo, anche un normale pagamento con carta può alimentare la dipendenza da circuiti privati extraeuropei. Il progetto della Banca centrale europea (BCE) punta a introdurre moneta pubblica in formato digitale, accanto agli strumenti già in uso. Fabrizio Goria, giornalista della Stampa e moderatore dell’incontro, ha ricondotto il tema all’autonomia strategica e alla sovranità monetaria.
Euro digitale: che cos’è e come si pagherebbe
Jacopo Fracassi, ricercatore dell’Osservatorio Innovative Payments del Politecnico di Milano, ha chiarito la differenza tra euro digitale, criptovalute e stablecoin. Le prime possono subire forti oscillazioni di valore; le seconde cercano di mantenerlo legato a un’attività di riferimento. L’euro digitale sarebbe invece emesso e garantito dalla BCE, come il contante, e circolerebbe attraverso un’infrastruttura digitale.
Per chi paga, il progetto prevede un portafoglio digitale da usare negli acquisti. I servizi sarebbero forniti tramite intermediari e canali di pagamento: la moneta resterebbe una passività della banca centrale, mentre applicazioni e servizi bancari continuerebbero a offrire l’interfaccia per utilizzarla. Il contante e l’euro digitale sono pensati per affiancarsi.
Per cittadini ed esercenti conterà l’esperienza concreta: pagare con semplicità e sicurezza, usando strumenti familiari. Accanto allo sviluppo tecnico, il progetto europeo dovrà definire modalità operative, protezione dei dati e condizioni di accettazione.
Limiti, costi e tutele per cittadini e imprese
Tra le questioni da affrontare c’è la quantità di euro che ogni persona potrà tenere nel portafoglio digitale. Giovanni Crosetto, europarlamentare e componente della commissione per i problemi economici e monetari, ha indicato come obiettivo un euro digitale da usare come mezzo di pagamento, non come riserva di valore, salvaguardando la centralità delle banche. Un limite di detenzione servirebbe a contenere il trasferimento eccessivo di depositi dai conti correnti al nuovo strumento.
Il tetto riguarderebbe il saldo custodito nel portafoglio. Come illustrato a Cuneo, il collegamento al conto corrente permetterebbe di concludere anche un acquisto superiore a quella somma, trasferendo al momento le risorse necessarie. Il valore della singola spesa potrebbe quindi superare il saldo disponibile nel portafoglio digitale.
La sperimentazione presentata riguarda i pagamenti dei consumatori presso le attività commerciali. Alessandra Greco, senior advisor Credito e Finanza di Confindustria, ha richiamato le esigenze delle imprese: contenere i costi di adeguamento, in particolare per le piccole attività, e rendere le transazioni più efficienti e competitive. Nel medio-lungo periodo, una riduzione dei costi è indicata tra i possibili benefici.
Andrea Pozzi, responsabile Banking e Payments di Banca Sella, ha posto l’accento sulla protezione in caso di frode e sul coinvolgimento di esercenti e fornitori del servizio. Il pilota, ha osservato, dovrà contribuire a rendere il sistema utile e a favorirne l’adozione. Antonio Valitutti, responsabile Digital Channels della Banca dei Territori di Intesa Sanpaolo e amministratore delegato di Isybank, ha descritto un ecosistema in cui convivono strumenti tradizionali, identità digitali e nuove forme di moneta. Isybank è stata selezionata dalla BCE come fornitore di servizi di pagamento per il progetto pilota.
Le tappe europee e le scelte ancora aperte
Il calendario illustrato al convegno fissa al 2027 la sperimentazione e indica il 2029 come possibile anno di introduzione. Il percorso prevede lo sviluppo tecnico e la verifica dell’esperienza di cittadini e operatori; l’eventuale lancio dipenderà dalle decisioni europee.
Per il pubblico, il progetto riguarda dunque la futura introduzione di un nuovo mezzo di pagamento. La moneta avrebbe natura pubblica e affiancherebbe le forme esistenti. Nel percorso europeo rientrano ancora la definizione delle regole operative, i limiti di detenzione, le condizioni di accettazione, i costi e le garanzie per la privacy. A Cuneo il confronto ha riportato queste scelte a un equilibrio pratico: ridurre la dipendenza dai circuiti extraeuropei, tutelare gli utenti e mantenere concorrenza e semplicità d’uso, lasciando spazio ai servizi privati che rendono accessibili i pagamenti digitali.